Zadzwoń/SMS
 kontakt@lexcapital.pl
W skrócie: w postępowaniu o zatwierdzenie układu, czyli w tzw. uproszczonej restrukturyzacji, całkowity koszt restrukturyzacji składa się z trzech pozycji: opłaty sądowej 1 000 zł od wniosku o zatwierdzenie układu, wynagrodzenia nadzorcy układu oraz obsługi prawnej i przygotowania dokumentów ekonomicznych. Nie ma tu zaliczek sądowych ani kosztów opinii biegłych, bo postępowanie toczy się w większości poza sądem. Koszt restrukturyzacji zależy od liczby wierzycieli, sumy wierzytelności i stopnia skomplikowania sprawy – spersonalizowaną wycenę przedstawiamy w ciągu 24 godzin od otrzymania dokumentów. Ważniejsza jest jednak druga liczba: ile kosztuje miesiąc zwłoki. Przy zadłużeniu 800 tys. zł samo czekanie generuje ok. 10 tys. zł miesięcznie, zanim jeszcze pojawi się komornik.
Ile kosztuje restrukturyzacja firmy?
To pytanie pada na każdej pierwszej konsultacji. To dobre pytanie, ale zadane w oderwaniu od drugiego jest bezużyteczne. Bo przeprowadzenie restrukturyzacji nie jest wydatkiem, który porównuje się z zerem. Porównuje się go z kosztem scenariusza, w którym nic nie robisz – a ten rośnie każdego miesiąca, w tempie, którego większość przedsiębiorców nigdy nie policzyła.
Ten artykuł odpowiada na oba pytania. Najpierw rozkładamy koszt restrukturyzacji na czynniki pierwsze i pokazujemy, co dokładnie zawiera cena. Potem liczymy, ile kosztuje sześć, dwanaście i osiemnaście miesięcy zwlekania.
Dlaczego mówimy wyłącznie o postępowaniu o zatwierdzenie układu
Prawo restrukturyzacyjne przewiduje kilka rodzajów postępowań restrukturyzacyjnych, ale dla zdecydowanej większości firm w praktyce liczy się jedno: postępowanie o zatwierdzenie układu (PZU), nazywane potocznie uproszczoną restrukturyzacją. To najczęściej wybierana forma restrukturyzacji sądowej w Polsce i jednocześnie najtańsza.
Powód jest prosty. Uproszczone postępowanie restrukturyzacyjne toczy się w przeważającej części poza sądem, pod nadzorem licencjonowanego doradcy restrukturyzacyjnego pełniącego funkcję nadzorcy układu. Sąd wkracza dopiero na końcu – przy zatwierdzeniu układu przyjętego przez wierzycieli. Dzięki temu odpada cała warstwa kosztów, która obciąża postępowanie układowe, przyspieszone postępowanie układowe i postępowanie sanacyjne: zaliczki na wynagrodzenie nadzorcy sądowego, koszty opinii biegłych, koszty administracyjne prowadzenia sprawy przez sąd.
Dla porównania – w pozostałych postępowaniach restrukturyzacyjnych wynagrodzenie nadzorcy sądowego albo zarządcy ustala sąd restrukturyzacyjny według reguł ustawowych, licząc je w tzw. podstawach. Podstawa wynagrodzenia odnosi się tam do przeciętnego miesięcznego wynagrodzenia ogłaszanego przez Prezesa GUS, a liczba przyznanych podstaw rośnie wraz z liczbą wierzycieli i sumą wierzytelności. Kolejna podstawa wynagrodzenia doliczana jest za elementy rozbudowujące sprawę oraz za przedłużenie postępowania ponad dwanaście miesięcy – w praktyce oznacza to, że w trybach sądowych całkowity koszt postępowania poznajesz dopiero po fakcie. W PZU tego mechanizmu nie ma: wynagrodzenie nadzorcy układu wynika z umowy zawartej przed rozpoczęciem postępowania restrukturyzacyjnego, więc znasz je, zanim cokolwiek się zacznie.
Dlatego dalej mówimy o kosztach uproszczonej restrukturyzacji – tej, którą prowadzimy w zdecydowanej większości spraw, zarówno dla spółek, jak i przy restrukturyzacji jednoosobowej działalności gospodarczej. Warto od razu rozwiać jedno nieporozumienie: PZU to pełnoprawna restrukturyzacja sądowa, a nie łagodniejszy substytut. Układ zatwierdza sąd i wiąże on wszystkich wierzycieli objętych postępowaniem – różnica polega wyłącznie na tym, że przygotowanie sprawy odbywa się poza salą sądową, co skraca czas trwania postępowania i obniża jego koszt.
Z czego składa się całkowity koszt restrukturyzacji w PZU
Trzy pozycje. Żadnych ukrytych dopłat w trakcie.
1. Opłata sądowa – 1 000 zł. Jedyny koszt sądowy w tym trybie, płatny przy złożeniu wniosku o zatwierdzenie układu, czyli na końcu postępowania. Wszczęcie postępowania restrukturyzacyjnego w PZU nie wymaga wniosku do sądu ani opłaty na starcie – zaczyna się od zawarcia umowy z nadzorcą układu i obwieszczenia o ustaleniu dnia układowego w Krajowym Rejestrze Zadłużonych.
2. Wynagrodzenie nadzorcy układu. Główna pozycja. Ustala je umowa między dłużnikiem a doradcą restrukturyzacyjnym, zawierana przed rozpoczęciem sprawy. W przypadku mikroprzedsiębiorców Prawo restrukturyzacyjne przewiduje dodatkowo ustawowy limit, odnoszący maksymalne wynagrodzenie do poziomu zaspokojenia wierzycieli.
3. Obsługa prawna i przygotowanie dokumentów ekonomicznych. Analiza sytuacji finansowej firmy, spis wierzytelności, plan restrukturyzacyjny, propozycje układowe określające poziom zaspokojenia wierzycieli, prognozy finansowe, komunikacja z wierzycielami i prowadzenie głosowania. Formalnie odrębna od funkcji nadzorcy układu, praktycznie decydująca o tym, czy dojdzie do zawarcia układu.
Zestawienie ma charakter poglądowy i nie stanowi oferty. Zwróć uwagę na kolumnę „przewidywalność”. W uproszczonej restrukturyzacji cały koszt znasz przed rozpoczęciem postępowania. Nie ma tu mechanizmu, w którym sąd po roku dolicza wynagrodzenie zarządcy albo wzywa do uzupełnienia zaliczki pod rygorem umorzenia sprawy. To jedna z najmocniejszych zalet tego trybu, o której rzadko się mówi. Od czego zależy koszt restrukturyzacjiNie podajemy cennika w internecie i ma to konkretny powód: dwie firmy z identycznym zadłużeniem mogą wymagać zupełnie różnego nakładu pracy. Koszt restrukturyzacji zależy od pięciu czynników, a wpływają one przede wszystkim na największą pozycję, czyli koszty doradcy restrukturyzacyjnego. Liczba wierzycieli. Firma z pięcioma wierzycielami i firma z osiemdziesięcioma to dwie różne operacje – inny spis wierzytelności, inna logistyka zbierania głosów, inne koszty komunikacji z wierzycielami. Suma wierzytelności i struktura zadłużenia. Znaczenie ma nie tylko kwota, ale i to, kto jest wierzycielem. Zobowiązania wobec ZUS i urzędu skarbowego rządzą się własnymi regułami. Wierzytelności zabezpieczone hipoteką czy zastawem po nowelizacji z 23 sierpnia 2025 r. są objęte układem z mocy prawa, ale głosują w odrębnej, obowiązkowej grupie chronionej testem zaspokojenia – a to podnosi wymagania wobec dokumentacji. Stopień skomplikowania sprawy. Restrukturyzacja jednoosobowej działalności gospodarczej z prostą strukturą kosztów wymaga innego nakładu niż spółka z kilkoma liniami biznesowymi, leasingami i kontraktami długoterminowymi. Przy jednoosobowej działalności gospodarczej przeprowadzenie restrukturyzacji jest zwykle szybsze i tańsze, choć stawka bywa wyższa – bo odpowiadasz również majątkiem prywatnym. Jakość dokumentacji na wejściu. Uporządkowana księgowość i aktualne zestawienie zobowiązań skracają pracę o tygodnie. Firma, w której trzeba najpierw odtworzyć obraz finansów, kosztuje więcej – i to jest realny sposób na obniżenie kosztów restrukturyzacji po Twojej stronie. Moment zgłoszenia. Im wcześniej, tym prościej. Sprawa z jednym wezwaniem do zapłaty i sprawa z trzema toczącymi się egzekucjami to inny poziom trudności – i inny czas trwania postępowania restrukturyzacyjnego. Późne zgłoszenie bywa też jedynym czynnikiem, który wyklucza uproszczoną restrukturyzację i przesuwa firmę do droższego postępowania sanacyjnego. Jak szybko poznasz cenę dla swojej sprawyBez zgadywania i bez rozmowy handlowej. Proces wygląda tak:
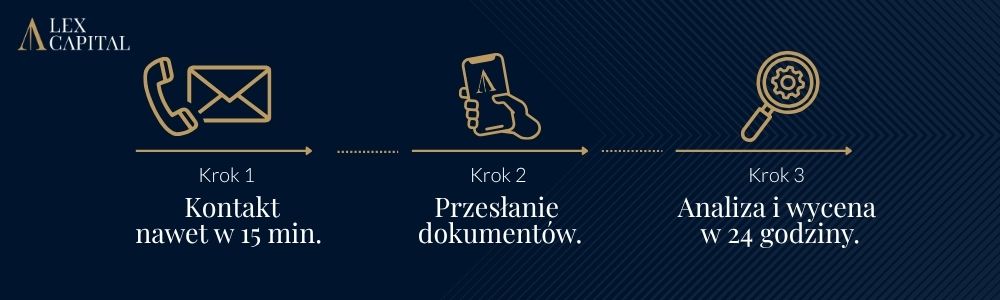
Krok 1 – kontakt (nawet w 15 minut). Dzwonisz albo zostawiasz numer. Wstępna rozmowa trwa kilkanaście minut i służy ustaleniu skali sprawy: ilu masz wierzycieli, jaka jest suma wierzytelności, czy trwają już postępowania egzekucyjne i jak pilne jest rozpoczęcie postępowania restrukturyzacyjnego. Krok 2 – przesłanie dokumentów. Lista zobowiązań (zazwyczaj na podstawie raportów BIK) oraz kilka informacji odnośnie majątku i kondycji firmy. Nic więcej na tym etapie nie jest potrzebne. Krok 3 – analiza i wycena w 24 godziny. Otrzymujesz komplet: zestawienie wszystkich zobowiązań w jednej tabeli, ocenę, czy Twoja firma kwalifikuje się do PZU, wyliczenie kosztu zwlekania oraz pełny, spersonalizowany kosztorys przeprowadzenia restrukturyzacji – z podziałem na wszystkie trzy pozycje i harmonogramem płatności. Analiza jest bezpłatna i nie zobowiązuje do niczego. Jeżeli po jej wykonaniu okaże się, że restrukturyzacja sądowa nie ma w Twoim przypadku sensu ekonomicznego, powiemy to wprost i wskażemy inne rozwiązanie. Taka odpowiedź też bywa wynikiem konsultacji – i często jest najtańsza ze wszystkich. Chcesz poznać koszt dla swojej firmy? Prześlij listę zobowiązań – w 24 godziny dostaniesz spersonalizowaną wycenę i wyliczenie, ile kosztuje Cię każdy miesiąc zwłoki. Bezpłatnie, bez zobowiązań. ☎ +48 537 464 810 · ✉ kontakt@lexcapital.pl Co zawiera cena – i dlaczego to pytanie ważniejsze niż „ile”Przy porównywaniu ofert kancelarii łatwo wpaść w pułapkę zestawiania samych kwot. Tymczasem różnice bywają zasadnicze: jedna oferta obejmuje pełne przeprowadzenie postępowania restrukturyzacyjnego, druga – samo pełnienie funkcji nadzorcy układu, przy założeniu, że dokumenty przygotujesz sam. Przy tej drugiej płacisz mniej i dostajesz podpis pod obwieszczeniem. Przy pierwszej płacisz za coś, czego nie widać w cenniku: za to, że ktoś ten proces przeszedł już setki razy. Znamy nie tylko przepisy – znamy sądy i sędziówPrawo restrukturyzacyjne jest w całej Polsce takie samo. Praktyka jego stosowania – nie. To jedna z najmniej oczywistych rzeczy w tym biznesie i jednocześnie jedna z najważniejszych. Prowadziliśmy restrukturyzacje w każdym sądzie restrukturyzacyjnym w Polsce i przed praktycznie każdym orzekającym w tych sprawach sędzią. Z tego doświadczenia wynika wiedza, której nie znajdziesz w żadnym komentarzu do ustawy: który wydział wymaga rozbudowanego testu zaspokojenia, a który oczekuje syntezy; jak w danym sądzie liczy się terminy i jakie uchybienia formalne bywają traktowane jako brak istotny; które elementy planu restrukturyzacyjnego konkretny sędzia czyta najuważniej; co wywołuje pytania o rzetelność propozycji układowych, a co przechodzi bez zastrzeżeń. W praktyce oznacza to, że dokumenty przygotowujemy pod konkretny sąd i konkretny skład orzekający, a nie pod uniwersalny szablon. Ta sama sprawa, ten sam dłużnik, te same liczby – ale wniosek napisany z myślą o tym, kto go będzie czytał. Różnica bywa taka, że w jednym przypadku układ zostaje zatwierdzony w pierwszym podejściu, a w drugim sprawa wraca z wezwaniem do uzupełnienia i traci tygodnie, których w PZU nie ma skąd odzyskać. Skuteczność, którą da się udowodnićW restrukturyzacji liczy się jeden wynik: czy układ został zawarty i zatwierdzony. Lex Capital ma jedną z najwyższych na rynku, udokumentowanych skuteczności zawierania układów ok. 90% – i to jest liczba, o którą warto zapytać każdą kancelarię, z którą rozmawiasz. Nie o liczbę otwartych postępowań, bo otworzyć można każde. O liczbę zamkniętych układem. Bo koszt nieudanej restrukturyzacji nie wynosi zero. Wynosi tyle, ile zapłaciłeś, plus kilka miesięcy, w których dług rósł, plus utracona ochrona przed egzekucją, plus znacznie trudniejsza pozycja przy kolejnym podejściu. Przy wyborze doradcy restrukturyzacyjnego nie porównujesz więc cen – porównujesz prawdopodobieństwo, że wyjdziesz z tego z firmą. Plan restrukturyzacyjny, który jest biznesplanem, a nie załącznikiemWiększość planów restrukturyzacyjnych na rynku powstaje po to, żeby spełnić minimum wymogów formalnych. Ma odpowiednie rozdziały, wymagane elementy i trafia do akt, gdzie zwykle zostaje. My piszemy go inaczej – i to jest realna wartość, za którą płacisz. Plan restrukturyzacyjny w naszym wykonaniu jest drogowskazem dla firmy na kolejne lata: analizą przyczyn kryzysu doprowadzoną do konkretnych decyzji operacyjnych, modelem finansowym pokazującym, z czego dokładnie sfinansujesz raty układowe, i planem naprawczym, który mówi, co masz zmienić w kosztach, cenniku, strukturze klientów i finansowaniu, żeby za trzy lata nie wrócić w to samo miejsce. Ma to dwa skutki. Po pierwsze, taki dokument jest bez porównania bardziej przekonujący dla wierzycieli i dla sądu, bo pokazuje, że spłata jest realna, a nie deklarowana. Po drugie – i to jest część, o której konkurencja mówi rzadko – daje Ci narzędzie do prowadzenia firmy po układzie. Bo zawarcie układu nie jest metą. Metą jest firma, która trzy lata później działa i zarabia. Pełen zakres prac w cenie• Analiza sytuacji finansowej firmy i wybór trybu. Zanim cokolwiek uruchomimy, sprawdzamy, czy uproszczona restrukturyzacja jest właściwym narzędziem – i mówimy wprost, jeśli sprawa kwalifikuje się raczej do postępowania sanacyjnego albo w ogóle nie nadaje się do restrukturyzacji sądowej. • Przygotowanie dokumentów ekonomicznych. Spis wierzytelności, plan restrukturyzacyjny, prognozy finansowe i propozycje układowe skonstruowane tak, by wierzyciele mieli ekonomiczny powód, żeby zagłosować za układem. To najczęstszy punkt, na którym postępowania upadają. • Obwieszczenie o dniu układowym i ochrona majątku. Uruchamiamy ochronę tak szybko, jak pozwala na to skompletowanie dokumentów – w praktyce wstrzymanie egzekucji bywa możliwe w ciągu kilku dni. • Negocjacje i komunikacja z wierzycielami. Rozmowy z bankami, leasingodawcami, ZUS i urzędem skarbowym prowadzi zespół, nie sam przedsiębiorca. To różnica między pismem „proszę o rozłożenie na raty” a rozmową opartą na modelu finansowym. • Zbieranie głosów i doprowadzenie do zawarcia układu – z propozycjami skonstruowanymi tak, by poziom zaspokojenia wierzycieli był dla nich korzystniejszy niż scenariusz upadłościowy – a następnie wniosek o zatwierdzenie układu i reprezentacja przed sądem restrukturyzacyjnym. Za tym stoi zespół, a nie pojedynczy doradca: kwalifikowani doradcy restrukturyzacyjni, prawnicy procesowi, doradcy podatkowi i analitycy finansowi pracujący nad jedną sprawą. Lex Capital obsłużyło ponad 5 200 klientów, a doświadczenie zespołu obejmuje ponad dekadę pracy na rynku i setki podmiotów gospodarczych wyprowadzonych z kryzysu. Praktyczna wskazówka przy porównywaniu ofert: poproś każdą kancelarię o pisemny zakres prac i zapytaj o pięć rzeczy – jaką ma udokumentowaną skuteczność zawierania układów, w ilu sądach restrukturyzacyjnych prowadziła sprawy, kto przygotowuje plan restrukturyzacyjny i czy jest to biznesplan czy dokument formalny, kto prowadzi negocjacje z wierzycielami oraz co dzieje się, jeśli układ nie zostanie przyjęty za pierwszym razem. Odpowiedzi na te pytania różnicują oferty bardziej niż sama kwota. Sprawdź też numer licencji doradcy restrukturyzacyjnego w wykazie Ministerstwa Sprawiedliwości – funkcję nadzorcy układu może pełnić wyłącznie osoba wpisana na tę listę. Chcesz sprawdzić, jak wyglądałby plan dla Twojej firmy? Podczas bezpłatnej konsultacji pokazujemy zakres prac i kosztorys – a przy okazji, na czym konkretnie polegałaby restrukturyzacja w Twoim przypadku. ☎ +48 537 464 810 Ile kosztuje zwlekanie? Konkretne wyliczenieTu przechodzimy do liczby, której nie znajdziesz w cenniku żadnej kancelarii, a która decyduje o rachunku bardziej niż cokolwiek innego. Weźmy typową sytuację: firma produkcyjno-handlowa z zadłużeniem 800 000 zł – 400 tys. kredyt firmowy, 250 tys. wobec dostawców, 150 tys. zaległości w ZUS i urzędzie skarbowym. Firma jest rentowna operacyjnie, ale przestała obsługiwać zobowiązania. Właściciel odkłada decyzję, licząc, że „kolejny kwartał będzie lepszy”.
Wyliczenia poglądowe. Przyjęto zróżnicowane oprocentowanie zaległości – odsetki ustawowe za opóźnienie, wyższe odsetki w transakcjach handlowych oraz odsetki od zaległości publicznoprawnych – łącznie ok. 10 tys. zł miesięcznie, a także standardowe stawki opłat sądowych i egzekucyjnych. Nie stanowią oferty ani prognozy dla konkretnej sprawy. Policz to dla swojej firmy. Prześlij listę zobowiązań – pokażemy, ile Twój dług będzie wart za 6, 12 i 18 miesięcy oraz ile kosztuje przeprowadzenie restrukturyzacji dziś. Bezpłatnie, w 24 godziny. ☎ +48 537 464 810 Przyrost zadłużenia o ok. 260 000 zł w półtora roku – bez zaciągnięcia ani złotówki nowego finansowania. To jest cena zwlekania i zwykle wielokrotność kosztu całego postępowania restrukturyzacyjnego. Zwróć też uwagę na ostatnią kolumnę. Zwlekanie nie tylko podnosi dług – zabiera opcje. Restrukturyzacja sądowa w trybie uproszczonym wymaga, by firma miała jeszcze co restrukturyzować. Po kilkunastu miesiącach egzekucji zostaje zwykle sanacja, znacznie droższa i głębiej ingerująca w zarząd, albo upadłość. Cztery koszty, których nikt nie fakturujeUtrata finansowania obrotowego. Bank, który dostrzeże opóźnienia, nie odnowi limitu w rachunku bieżącym, a faktor wstrzyma finansowanie faktur. Dziura w kapitale obrotowym bywa większa niż koszt całej restrukturyzacji. Pogorszenie warunków u dostawców. Odroczone terminy płatności zamieniają się w przedpłaty, rabaty znikają. Kilka procent na każdym zakupie, przy obrocie kilku milionów rocznie, to setki tysięcy złotych w skali roku. Utrata ludzi i kontraktów. Najlepsi pracownicy odchodzą pierwsi, bo mają dokąd. Klienci, którzy usłyszą o problemach z płynnością, zaczynają szukać alternatywy – i rzadko wracają. Spadek wartości firmy. Przedsiębiorstwo w kryzysie traci wartość szybciej, niż rośnie jego zadłużenie. Jeżeli kiedykolwiek rozważysz sprzedaż biznesu albo wejście inwestora, każdy miesiąc zwłoki obniża wycenę.
Właściwe porównanie: inwestycja kontra korzyśćPrzedsiębiorca patrzy na kosztorys i porównuje go z zerem: „dziś nie płacę nic, po podpisaniu umowy zapłacę X”. To porównanie jest fałszywe, bo dziś też płacisz – w odsetkach, kosztach windykacji i utraconych warunkach handlowych. Te koszty nie przychodzą w formie jednej faktury, więc ich nie widać. Właściwe zestawienie wygląda inaczej: całkowity koszt restrukturyzacji sądowej porównujesz z sumą, o jaką realnie zmniejszy się Twoje zobowiązanie. W układzie możliwe są bowiem rzeczy niedostępne w żadnej rozmowie z bankiem: umorzenie części kapitału, spłata ustalonej kwoty bez dalszego naliczania umownych odsetek oraz długa karencja przed pierwszą ratą – w naszej praktyce układowej sięgająca nawet 16 miesięcy. Długość karencji nie wynika z ustawy, lecz z propozycji układowych przyjętych przez wierzycieli.
Przy zadłużeniu rzędu kilkuset tysięcy złotych samo zatrzymanie naliczania odsetek na kilka lat spłaty zwykle wielokrotnie przewyższa koszt całego postępowania. Na czym nie warto oszczędzaćNa analizie na starcie. Błędna ocena sytuacji finansowej firmy oznacza zużycie okna ochronnego, którego nie da się odzyskać. Termin na złożenie wniosku o zatwierdzenie układu jest w PZU sztywny. Na dokumentach ekonomicznych. W restrukturyzacji sądowej plan restrukturyzacyjny i propozycje układowe to nie formalność, tylko materiał, na podstawie którego wierzyciele decydują o głosie. Słabo przygotowany plan oznacza odrzucenie układu – a wtedy całe postępowanie idzie do kosza razem z kosztami. Na doradcy bez licencji. Funkcję nadzorcy układu w restrukturyzacji sądowej może pełnić wyłącznie kwalifikowany doradca restrukturyzacyjny. Numer licencji sprawdzisz w wykazie Ministerstwa Sprawiedliwości i warto to zrobić przed podpisaniem umowy. Skąd wziąć pieniądze na restrukturyzację, gdy ich nie maTo najczęstsze zastrzeżenie i ma sensowną odpowiedź. Po pierwsze, koszty doradcy restrukturyzacyjnego rozkładają się w czasie trwania postępowania zgodnie z harmonogramem ustalonym w umowie – inaczej narzędzie przeznaczone dla firm w kryzysie byłoby dla nich niedostępne. W PZU nie ma też ustawowych zaliczek, których niewpłacenie w terminie kończy sprawę. Po drugie, i to jest mechanizm, którego większość przedsiębiorców nie zna: otwarcie postępowania restrukturyzacyjnego samo uwalnia gotówkę. Od obwieszczenia o ustaleniu dnia układowego w Krajowym Rejestrze Zadłużonych postępowania egzekucyjne dotyczące wierzytelności objętych układem zostają zawieszone, a dokonane zajęcia rachunków mogą zostać uchylone. Firma przestaje spłacać stare zobowiązania na dotychczasowych zasadach i reguluje wyłącznie bieżące. W wielu sprawach właśnie ta różnica finansuje całe postępowanie. Koszt zwłoki dla zarządu – wymiar osobistyW spółce z ograniczoną odpowiedzialnością (odpowiednio w prostej spółce akcyjnej) rachunek nie kończy się na majątku spółki. Członkowie zarządu odpowiadają subsydiarnie za jej zobowiązania na podstawie art. 299 Kodeksu spółek handlowych, jeżeli egzekucja przeciwko spółce okaże się bezskuteczna. Od odpowiedzialności może uwolnić m.in. złożenie we właściwym czasie wniosku o ogłoszenie upadłości albo wydanie w tym samym czasie postanowienia o otwarciu restrukturyzacji lub o zatwierdzeniu układu — ocena zawsze zależy od konkretnego stanu faktycznego. Przy restrukturyzacji jednoosobowej działalności gospodarczej sprawa jest jeszcze prostsza i jeszcze poważniejsza: nie ma rozdziału między majątkiem firmowym a prywatnym, więc każdy miesiąc zwłoki to rosnące ryzyko dla mieszkania, samochodu i oszczędności rodziny. Umów bezpłatną konsultację – i poznaj obie liczbyCennika nie znajdziesz w internecie, bo każda sprawa ma inną liczbę wierzycieli, inną sumę wierzytelności i inny stopień skomplikowania. Poznasz go natomiast w ciągu 24 godzin od przesłania dokumentów, przed jakąkolwiek decyzją – razem z drugą liczbą, o którą naprawdę chodzi: ile kosztuje Cię każdy miesiąc zwlekania. Podczas bezpłatnej konsultacji dostajesz zestawienie wszystkich zobowiązań, ocenę kwalifikacji do uproszczonej restrukturyzacji, wyliczenie kosztu obecnej ścieżki oraz pełny kosztorys z harmonogramem płatności. Pierwszy kontakt nawet w 15 minut. ☎ +48 537 464 810 · ✉ kontakt@lexcapital.pl · [Umów bezpłatną konsultację →] Co przygotować na konsultacjęTrzy rzeczy wystarczą: lista wszystkich zobowiązań (wierzyciel, saldo, rata, zabezpieczenie, etap sprawy), umowy kredytowe i leasingowe z harmonogramami oraz wyniki finansowe za ostatnie 12 miesięcy.
Przeczytaj także: Konsolidacja czy restrukturyzacja – którą drogą wyjść z długów Restrukturyzacja firmy krok po kroku – kompletny przewodnik 2026 Restrukturyzacja kredytu Alior Bank – co musisz wiedzieć? Restrukturyzacja kredytu ING – gdy limit w rachunku przestaje być odnawiany
|